Selasa, 13 Mei 2014

Catatan aklan Bab 9

KONSOLIDASI – PEMILIKAN TIDAK LANGSUNG DAN SALING MEMILIKI SAHAM


NAMA       : INDAH JUANDA P. SIANIPAR
NPM           : 43211561
KELAS       : 3DA03


A.   Pemilikan Tidak Langsung
Pemilikan tidak langsung adalah investasi yang memungkinkan investor untuk mengendalikan atau mempengaruhi secara signifikan perusahaan lain tidak melalui kepemilikan saham langsung, melainkan melalui anak perusahaannya. Struktur indirect holding terdiri dari dua macam yaitu struktur induk-anak-cucu (Induk-Anak-Cucu) dan struktur afiliasi terkoneksi (Afilitas Terikat).
1.     Indirect holding berstruktur induk-anak-cucu.
A mempunyai saham B 80%, B mempunyai saham C 70%, maka secara tidak langsung A memiliki 80% x 70% = 56% saham C. Oleh karena itu,  laporan keuangan C harus masuk ke dalam laporan konsolidasi A.  Dalam struktur ini, yang dilihat adalah apakah A punya kendali atas B dan B punya kendali atas C, meskipun akhirnya kepemilikan A atas C secara tidak langsung kurang dari 50%.

2.     Indirect holding berstruktur Afiliasi Terikat
A mempunyai saham B 80%, dan saham C 20%; B mempunyai saham C  40%, maka secara tidak langsung A memiliki 80% x 40% = 32% saham C secara tidak langsung, sehingga jumlah sahamnya di C menjadi 52% dan C harus masuk ke dalam laporan konsolidasi A. Dalam struktur seperti ini total kepemilikan A terhadap C harus di atas 50% dan A harus mengendalikan B.


B.   Mutual holding
     Yang dimaksud dengan mutual holding adalah kepemilikan saham oleh perusahaan yang berafiliasi. Struktur mutual holding ada dua bentuk yaitu :

1.     Saham induk dimiliki oleh anak perusahaan
2.     Saham anak dimiliki oleh anak perusahaan lainnya.

RANGKUMAN
1. Indirect holding adalah investasi yang memungkinkan investor untuk mengendalikan atau mempengaruhi secara signifikan perusahaan lain tidak melalui kepemilikan saham langsung, melainkan melalui anak perusahaannya. Struktur indirect holding terdiri dari dua macam yaitu struktur induk-anak-cucu (father-son-grandson) dan struktur afiliasi terkoneksi (connecting affiliates).

2. Mutual holding adalah kepemilikan saham oleh perusahaan yang berafiliasi. Struktur mutual holding ada dua bentuk yaitu saham induk dimiliki oleh anak perusahaan dan saham anak dimiliki oleh anak perusahaan yang lainnya.

3. Dari sudut pandang konsolidasi, saham induk yang dimiliki oleh anak perusahaan tidak termasuk ke dalam saham yang beredar. Oleh karena itu di dalam laporan keuangan konsolidasi, saham tersebut akan dilaporkan sebagai saham treasuri dan akan dikurangkan dari stockholders’ equity konsolidasi pada nilai biayanya


Senin, 05 Mei 2014

Catatan presentasi kelompok 8

Pengertian dan Pengaruh Adanya Perubahan Hak Pemilikan,      Beberapa Hal Yang Menyebabkan Hak Kepemilikan dan Pengaruhnya Terhadap Neraca Konsolidasi


NAMA            : INDAH JUANDA P. SIANIPAR
NPM               : 43211561
KELAS           : 3DA03

Penggabungan usaha seperti yang telah diketahui sebelumnya adalah adanya penggabungan dari dua perusahaan atau lebih yang mempunyai tujuan yang sama untuk mencari kesejahteraan maupun laba.

Apabila perusahaan anak menjual saham tambahan atau perusahaan anak menjual saham miliknya sendiri, maka adanya perubahan terhadap kepemilikan perusahaan induk atau investor pada perusahaan anak/investasi. Pengaruh aktivitas-aktivitas tersebut pada perusahaan induk/investor tergantung pada harga saat saham tambahan tersebut dijual atau saham diperoleh kembali dibeli, dan pada apakah perusahaan induk dilibatkan secara langsung dalam transaksi-transaksi dengan perusahaan anak.

Beberapa hal yang menyebabkan perubahan hak pemilikan dan pengaruh nya terhadap neraca konsolidasi:
1.Pembelian saham perusahaan anak dilakukan lebih dari satu kali, hak kontrol diperoleh sejak saat pembelian saham pada tahap pertama.
  Kalau dalam perusahaan itu, jika ada pihak yang lebih dominan kepemilikannya, tentu saja dia akan selalu mau menambah saham-sahamnya agar semakin lebih baik dan berkuasa daripada perusahaan yang lainnya. Oleh karena itu, tentu ada laporan yang berubah pada saldo – saldo yaitu saldo rekening investasi saham dan juga saldo Laba Yang Ditahan (LYD).

2.         Pembelian saham perusahaan anak dilakukan lebih dari satu kali, hak kontrol diperoleh baru stelah beberapa tahap pembelian saham
       Biasanya , perusahaan induk itu boleh membeli saham perusahaan anak lebih dari satu kali. Sehingga jika sudah mencukupi atau melebihi batas maka akan mendapat  hak kontrol dan  terjadi setelah beberapa tahap pembelian saham.
Namun demikian  perubahan-perubahan yang harus diakui sangat dipengaruhi oleh pencatatan yang dipakai terhadap investasi saham-saham perusahaan anak.

Pembelian dan penjualan kembali sebagian dari saham-saham perusahaan anak yang dimiliki perusahaan induk

Biasanya, perusahaan induk itu tidak bertujuan untuk memperjualbelikan saham-saham yang dipunya kepada perusahaan yang lain. Oleh karena ada sesuatu atau masalah, perusahaan induk akhirnya menjual sebagian sahamnya dan tentu saja nilai investasinya berkurang seiring hak kekpemilikannya juga berkurang. Tetapi, kalau berkaitan dengan nilai investasi, jika saham-saham perusahaan anak dibeli melalui beberapa tahap pembelian dan dengan harga perolehan yang berbeda-beda, maka biasanya timbul banyak masalah dalam penyusunan neraca konsolidasi.

>>> Apabila metode harga perolehan dipakai maka perubahan yang terjadi pada saldo rekening investasi saham hanya terbatas pada pengurangan sebesar harga perolehan.
4.    Emisi saham dan atau penarikan kembali saham-saham perusahaan anak yang mempengaruhi hak-hak pemilikan perusahaan induk
Pada hak kepemilikan  antara perusahaan induk dan anak tidak selamanya tetap pasti akan berubah apalagi selain pembelian dan penjualan saham yaitu terkait dengan transaksi modal saham.

Jika metode harga perolehan dipakai, maka perubahan struktur permodalan pada  perusahaan anak khususnya yang disebabkan oleh penjualan saham-saham baru (emisi saham) tidak mempunyai pengaruh apapun terhadap harga perolehan saham-saham pada buku si Perusahaan induk.

5.    Transaksi-transaksi saham yang ditarik dari peredaran (Treasury Stock) pada perusahaan anak.
Misalnya, kalau modal saham telah beredar, dan  perusahaan induk ingin menarik kembali peredaran sahamnya maka digunakan untuk dijual kembali dan dicatat sesuai dengan harga pokoknya atau harga belinya. Kalau ada sebagian perusahaan anak yang ditarik dari peredaran, maka adanya penghitungan atas jumlah saham yang beredar.

Minggu, 27 April 2014

Catatan Presentasi Kelompok 7

Pengertian laporan keuangan konsolidasi masalah khusus


NAMA                   : INDAH JUANDA P.SIANIPAR
NPM                      : 43211561
KELAS                  : 3DA03


Masalah Khusus yang dibahas dalam laporan keuangan konsolidasi adalah mengenai:

  1. Laba antar perusahaan
  2. Obligasi antar Perusahaan
  3. Saham prefferen dan saham biasa anak
  4. Deviden saham anak

Didalam laba antar perusahaan dibagi 2, yaitu :

1)      Laba atas sediaan

2)      Laba atas aktiva yang disusutkan

Semua penguasaan baik menggunakan metode equity maupun metode cost, sistem pencatatannya adalah sama.

Saham Prefferen dan Saham Biasa Anak

a.)    Tidak kumulatif dan tidak berpartisipasi (TKTB)
Pada metodepembagian saham yang ini, hak sejumlah nominal itu milik yang memiliki saham biasa.
b.)   Kumulatif dan tidak berpartisipasi (KTB)
Kalau metode ini, jika yang punya saham preferen masih ada saldo laba ditahan tahun lalu, maka selain pembagian hak dia juga dapat saldo LYD dulu, setelah itu baru sisanya buat yang punya saham biasa.
c.)    Tidak kumulatif dan berpartisipasi penuh (TKB)
Laba bisa dibagi sesuai presentasi dan hak-hak namun, jika ada laba saja. Kalau ada kerugian yang dibagi tidak ada. Namun, itu menjadi tanggungan oleh pihak pemegang saham biasa.
d.)   Kumulatif dan berpartisipasi penuh (KB)
Kalau metode ini, adanya hak atas laba dan juga atas hak partisipasi dalam saham

Pertanyaan:

1.      Apa perbedaan penguasaan metode equity dan cost? Yang mana lebih cocok dan pada penguasaan 80% metode equity perhitungan untuk Akum. Penyusutan dan LYD anak mengapa sama dengan yang 100%?

Jawab : Perbedaannya, kalau di metode equity menghitung LYD induk dan anak . Sementara di metode cost hanya menghitung LYD anak. Kalau yang lebih baik adalah metode cost karena tetap dan tidak berubah sehingga tidak ada perubahan penurunan atau kenaikan

2.      Apa prosedur dari pencatatan obligasi antar perusahaan?
Jawab:
Prosedur obligasi:
a.       Penerbitan obligasi
Yang dicatat hanya obligasi terjual dan tidak terjual.
b.      Amortisasi agio dan disagio obligasi
Harga jual > nominal = agio

3.      Kenapa ada penggunaan metode equity dalam penguasaann 80% sementara yang diperuntukkan bagi  yang lebih dari 100% ?

Jawab: Penguasaan lebih atau kurang 100% metode equity itu bisa untuk kedua-duanya. Jadi, penguasaan 80% saham anak metode Equity adalah salah satu contoh dari jenis penguasaan < 100%.

Rabu, 16 April 2014

TUGAS ANALISIS LAPORAN KEUANGAN TENTANG ANALISIS RASIO


JUDUL  : ANALISIS RASIO KEUANGAN SEBAGAI ALAT PENILAIAN  UNTUK MENGUKUR KINERJA KEUANGAN PADA  PT. BANK TABUNGAN PENSIUNAN NASIONAL, TBK PERIODE TAHUN 2010-2012
Oleh: Ingrid E. Turang


1. Analisis Data Rasio Likuiditas
A.  Cash Ratio


Berdasarkan  tabel  4.1  dapat  diketahui  bahwa  Cash  Ratio  PT  Bank  BTPN   Tbk  pada  tahun  2010  menunjukkan  nilai  sebesar  11,5%  yang  berarti  bahwa  setiap  Rp.  1  hutang  lancar  dijamin  dengan  Rp.  11,5  kas  yang  dimiliki  perusahaan.  Tingkat  rasio  ini  menunjukkan pula kondisi perusahaan yang cukup likuid.
Pada  tahun  2011,  cash  ratio  menjadi  11,3%  yang  berarti  setiap  Rp.  1  hutang lancar  dijamin  dengan  Rp.  11,3  kas  yang  dimiliki  perusahaan.  Tingkat  rasio  ini menunjukkan pula kondisi perusahaan yang likuid, jadi perusahaan masih mampu  untuk melunasi hutang-hutang lancarnya dengan menggunakan kas yang tersedia pada aktiva lancar perusahaan.
Pada tahun 2012, cash ratio menjadi 11% yang berarti setiap Rp. 1 hutang lancar dijamin dengan Rp. 11 kas yang dimiliki perusahaan. Tingkat rasio ini menunjukkan pula kondisi perusahaan yang likuid.


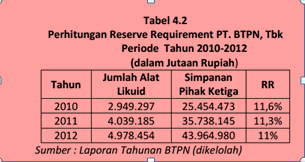
Berdasarkan  tabel  4.2  dapat  diketahui  bahwa  Reserve  Requirement  PT  Bank
BTPN pada tahun 2010 menunjukkan nilai sebesar 11,6% yang berarti bahwa Bank BTPN
Tbk  menyisihkan  11,6%  dana  dari  pihak  ketiga  yang  dihimpun  bank.  Pada  tahun  2011
Reserve Requirement  menunjukkan nilai sebesar 11,3% yang berarti bahwa Bank BTPN
Tbk menyisihkan 11,3% dana dari pihak ketiga yang dihimpun bank dan pada tahun 2012
Reserve  Requirement  menunjukkan  nilai  sebesar  11%  yang  berarti  bahwa  Bank  BTPN
Tbk  menyisihkan  dana  pihak  ketiga  yang  dihimpun  bank  sebagaimana  yang  telah
ditentukan berdasarkan Surat Edaran Bank Indonesia No. 23/17/13PPP sejak tahun 1997
yaitu 5%. (Lukman Dendawijaya 2005 : 115)


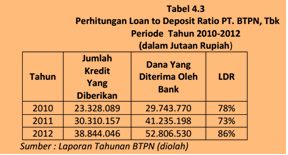
Berdasarkan  tabel  4.3  dapat  diketahui  bahwa  Loan  to  Deposit  Ratio  PT  Bank  BTPN  Tbk  pada  tahun  2010  menunjukkan  nilai  sebesar  78%  itu  berarti  likuiditas  Bank BTPN Tbk pada tahun 2010 berada di bawah batas aman begitu juga pada tahun 2011 Bank BTPN Tbk masih berada di bawah batas aman yaitu 73% tetapi pada tahun 2012 meningkat  menjadi  86%,  itu  berarti  likuiditas  Bank  BTPN  Tbk  dinilai  sehat.  Hal  ini  menurut  tata  cara  penilaian  tingkat  kesehatan  bank  dari  Bank  Indonesia  yaitu  batas toleransi berkisar 85% dab 100%.

2  Analisis Data Rasio Profitabilitas

A. Return On Asset (ROA)


Berdasarkan  tabel  4.5  dapat  diketahui  bahwa  Return  On  Equity  PT  Bank  BTPN selama 3 tahun mengalami kenaikan, dimana pada tahun 2010 memperoleh hasil senilai 20%,  pada  tahun  2011  mengalami  kenaikan  menjadi  25%  dan  pada  tahun  2012  mengalami kenaikan menjadi 26%. Hal ini menunjukkan bahwa perusahaan mengalami  kenaikan  laba  bersih  dari  tahun  ke  tahun,  selanjutnya  kenaikan  tersebut  akan menyebabkan kenaikan harga saham bank (Lukman Dendawijaya 2005 : 119).

C. Net Profit Margin (NPM) Ratio


Berdasarkan tabel 4.6 dapat diketahui bahwa Net Profit Margin  PT Bank BTPN  selama 3 tahun mengalami kenaikan, dimana pada tahun 2010 memperoleh hasil senilai 73%,  pada  tahun  2011  mengalami  kenaikan  menjadi  78%  dan  pada  tahun  2012  mengalami kenaikan menjadi 79%. Hal ini menunjukkan bahwa PT Bank BTPN Tbk dalam praktiknya memperoleh tingkat keuntungan yang diterimanya dari kegiatan operasional.

3  Analisis Data Rasio Solvabilitas

A. Capital Adequacy Ratio (CAR)


Berdasarkan  tabel  4.8  dapat  diketahui  bahwa  Capital  Adequacy  Ratio  PT  Bank  BTPN selama 3 tahun mengalami kenaikan, dimana pada tahun 2010 memperoleh hasil  senilai  12,2%,  pada  tahun  2011  mengalami  kenaikan  menjadi  12,04%  dan  pada  tahun  2012  mengalami  kenaikan  menjadi  13,08%.  Berdasarkan  SK  DIR  BI  Nomor  :  30/21/KEP/DIR tanggal 30 April 1997 tentang tata cara penilaian tingkat kesehatan bankbahwa  setiap  bank  umum  menyediakan  modal  minimum  sebesar  8%  dari  total  aktiva  tertimbang menurut resiko (ATMR). Itu berarti PT Bank BTPN Tbk dikategorikan sebagai  Bank  Sehat  dari  segi  penyediaan  minimum  modal  karena  sudah  memenuhi  ketentuan  CAR (kecukupan modal).
B. Debt To Equity Ratio


Berdasarkan  tabel  4.9  dapat  diketahui  bahwa  Debt  To  Equity  Ratio  PT  Bank BTPN  pada  tahun  2010  hutang  sebesar  Rp.  30.305.282  dijamin  oleh  Rp.  719  modal sendiri,  pada  tahun  2011  hutang  sebesar  Rp.  41.033.943  dijamin  oleh  Rp.  731  modal sendiri dan pada tahun 2012 hutang sebesar Rp. 51.356.205 dijamin oleh Rp. 664 modal sendiri.


Selasa, 15 April 2014

CARA MENGATASI FRAUD DALAM LAPORAN KEUANGAN


Sebelum  saya membahas tentang bagaimana cara dalam mengatasi Fraud dalam laporan keuangan, perlu kita ketahui sebenarnya fraud itu apa sih??

Nah, menurut ahli misalnya Joseph Wells, pendiri dan ketua dari ACFE mendefinisikan fraud sebagai hal – hal yang mencakup semua jenis kejahatan untuk mendapatkan sesuatu yang menggunakan penipuan atau kecurangan sebagai modus utama operasinya.

Berdasarkan pengertian di atas, dapat disimpulkan bahwa fraud adalah tindakan yang bertujuan untuk menguntungkan diri sendiri maupun pihak tertentu dengan berbagai cara yang tidak benar.
Dalam laporan keuangan, tentu banyak sekali fraud atau kecurangan yang terjadi dalam prakteknya. Tujuan jangka pendek perusahaan adalah memaksimalkan laba, yaitu dengan  cara meningkatkan pendapatan atau menekan biaya/kewajiban. Atas dasar inilah  perusahaan ingin terlihat mempunyai kinerja yang baik. Kecurigaan fraud atas laporan keuangan dapat dibangun dari dasar tersebut. Dengan kata lain, motif untuk  melakukan fraud berasal dari internal perusahaan.

 Menurut Ferdian & Na’im (2006), kecurangan dalam laporan keuangan dapat menyangkut tindakan yang disaajikan berikut ini:  

1. Manipulasi, pemalsuan atau perubahan catatan akuntansi atau dokumen pendukungnya yang menjadi sumber data bagi penyajian laporan keuangan.

2. Representasi yang dalam atau penghilangan dari laporan keuangan, peristiwa, transaksi atau informasi lain yang signifikan.

3. Salah penerapan secara sengaja atas prinsip akuntansi yang berkaitan dengan jumlah, klasifikasi, cara penyajian atau pengungkapannya.
 Fraud dalam pelaporan keuangan biasanya juga berbentuk salah saji atau kelalaian yang disengaja baik dalam jumlah maupun pengungkapan pos-pos dalam pelaporan keuangan untuk menyesatkan pemakai informasi laporan keuangan tersebut.

Langkah-langkah yang dapat dilakukan auditor dalam mendeteksi fraud adalah
sebagai berikut:

1. Bagaimana auditor dapat berkomunikasi dengan efektif sehingga pihak klien lebih termotivasi untuk menyumbangkan informasi tentang fraud. Dengan perkataan lain, diskusi ini merupakan langkah awal bagaimana auditor mendapatkan informasi mengenai fraud.

2. Auditor menerapkan unsur unpredictability (tidak dapat ditebak) dalam  prosedur auditnya, misalnya mengacak sifat, jadwal dan sampel pengujiannya. 

3. Auditor perlu mengasah sensivitasnya akan hal-hal yang sifatnya tidak lazim  yang boleh jadi merupakan indikasi akan terjadinya fraud. Misalnya memeriksa  manual journal entry, auditor melihat adanya angka yang secara ganjil jumlahnya bulat; sewaktu dicek lebih lanjut ternyata benar bahwa angka tersebut merupakan angka yang dimarkup dengan cara dibulatkan ke atas.  

4. Dalam menjalankan jasa profesionalnya, auditor perlu menerapkan praktik -praktik manajemen risiko secara lebih baik. Sebagai contoh, auditor akan melakukan penilaian, berdasarkan kriteria tertentu, atas hal-hal sebagai berikut:

(1) apakah auditor dapat menerima suatu entitas sebagai kliennya, (2) apakah auditor dapat melanjutkan hubungan professional dengan kliennya dari satu  periode ke periode berikutnya, (3) apakah auditor dapat menerima suatu  penugasan tertentu dari kliennya. Dengan perkataan lain, bila auditor meragukan integritas dari manajemen suatu entitas, atau berdasarkan pengalaman entitas tersebut rentan terhadap fraud, maka auditor dapat  memutuskan untuk secara professional tidak menerima entitas tersebut  sebagai kliennya.
 Pencegahan Fraud
Untuk mencegah terjadinya fraud, mengacu pada Albrecht, Albrecht, Albrecht, dan Zimbelman (2009:109), salah satu cara yang dapat dilakukan perusahaan yaitu dengan mengurangi peluang terjadinya fraud dengan memperhatikan hal – hal berikut ini:

1.   Memiliki sistem pengendalian yang baik
Berkaitan dengan pengendalian internal, Committee of Sponsoring Organizations (COSO) mengharuskan perusahaan untuk memiliki kerangka pengendalian internal sebagai berikut:
a. lingkungan pengendalian yang baik
b. penilaian resiko
c. aktivitas pengendalian yang baik
d. arus komunikasi dan informasi yang baik
e. pengawasan
Dari kelima unsur yang disebutkan pada kerangka di atas, Albrecht, Albrecht, Albrecht, dan Zimbelman (2009:110) terfokus pada:
i.   Lingkungan pengendalian, merupakan lingkungan kerja yang diciptakan atau dibentuk oleh perusahaan bagi para karyawan. Unsur – unsur lingkungan pengendalian meliputi hal – hal berikut:
·         Peran dan contoh manajemen
·         Komunikasi manajemen
·         Perekrutan yang tepat
·         Struktur organisasi yang jelas
·         Internal audit perusahaan yang efektif
ii.  Arus komunikasi dan informasi yang baik (sistem akuntansi), setiap fraud pasti meliputi tindakan kecurangan, menyembunyikan kecurangan, dan konversi. Sistem akuntansi yang baik dapat menyediakan jejak audit yang dapat membantu fraud ditemukan dan mempersulit penyembunyian. Sistem akuntansi yang baik harus memastikan bahwa transaksi yang tercatat mencakup kriteria berikut:
·         sah
·         diotorisasi dengan benar
·         lengkap
·         diklasifikasikan dengan benar
·         dilaporkan pada periode yang benar
·         dinilai dengan benar
·         diikhtisarkan dengan benar

iii. Aktivitas atau prosedur pengendalian, agar perilaku karyawan sesuai dengan apa yang diinginkan perusahaan, dan membantu perusahaan dalam mencapai tujuan, diperlukan lima prosedur pengendalian yang utama:
·         pemisahan tugas atau pengawasan ganda
·         sistem otorisasi
·         pengecekan independen
·         pengamanan fisik
·         dokumen dan pencatatan
2.   Menghambat terjadinya kolusi
3.   Mengawasi karyawan dan menyediakan saluran telekomunikasi untuk pelaporan fraud
4.   Menciptakan gambaran hukuman yang akan diterima bila melakukan fraud
5.   Melaksanakan pemeriksaan secara proaktif.


Sumber :